خانه » تاریخ شفاهی اکوسیستم نوآوری و دانشبنیان ایران » اپیزود دهم: روایت دکتر علی ناظمی – تاریخ شفاهی اکوسیستم استارتاپی و دانشبنیان ایران
روایت دکتر علی ناظمی
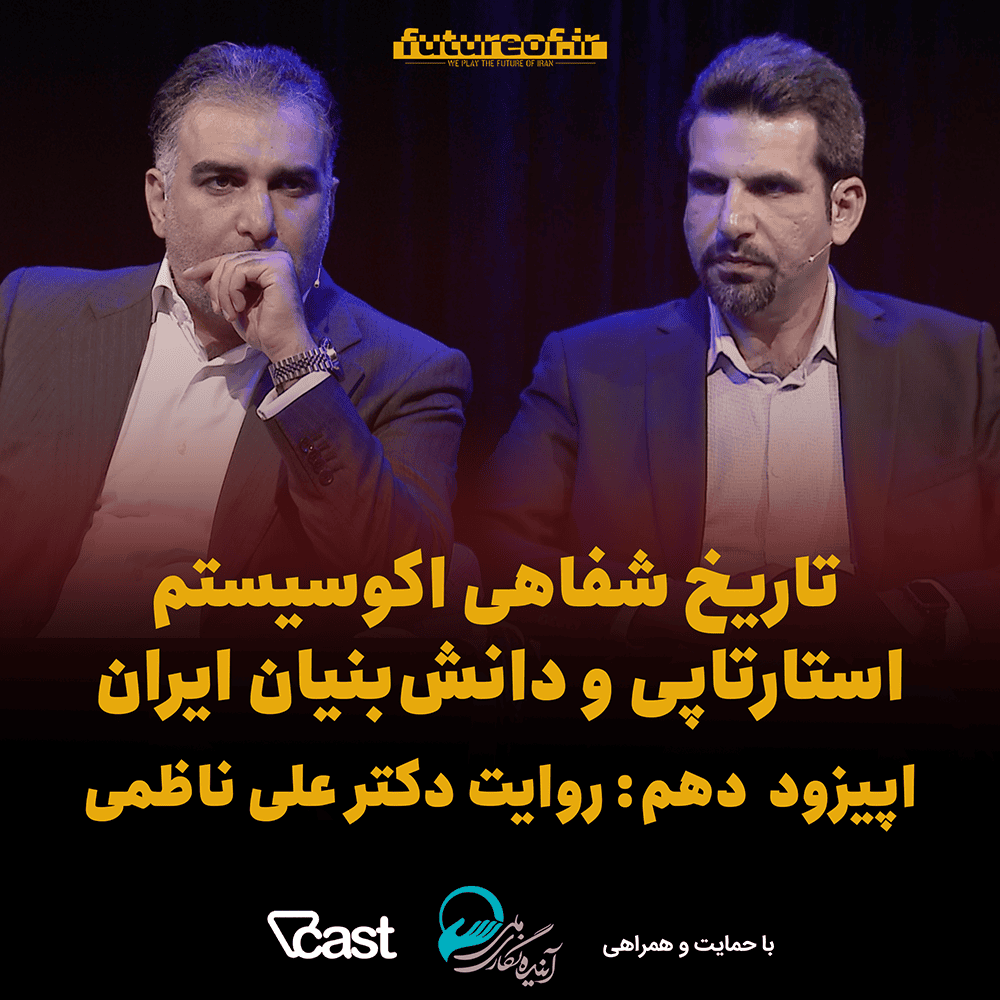
گفتگوی دکتر مهدی محمدی، رئیس انجمن مدیریت فناوری و نوآوری ایران و عضو هیئت علمی دانشگاه تهران، با دکتر علی ناظمی، عضو هیئتعلمی دانشگاه خوارزمی و معاون سابق سرمایهگذاری صندوق نوآوری و شکوفایی ریاست جمهوری ایران ذیل پروژه تاریخ شفاهی اکوسیستم نوآوری و دانشبنیان ایران.
معرفی
پروژه تاریخ شفاهی اکوسیستم نوآوری و دانشبنیان ایران به میزبانی دکتر مهدی محمدی و به تهیهکنندگی صابر خسروی در استودیوی تصویر ویکست تولید میشود. در هر اپیزود از این پروژه، دکتر مهدی محمدی میزبان یکی از بازیگران، بنیانگذاران، افراد موثر، سیاستگذاران یا مدیران فعال در اکوسیستم است و در گفتگو با مهمان، تاریخ اکوسیستم را از منظر ایشان مرور میکند.
این برنامه علاوه بر نسخه صوتی بر روی آپارات و همچنین یوتیوب قابل دسترسی است. پروژه تاریخ شفاهی اکوسیستم نوآوری و دانشبنیان ایران ذیل مجموعه فیوچر تهیه و تولید میشود.
دکتر مهدی محمدی: سلام، من مهدی محمدی هستم. اینجا فیوچر است. در ادامه گفتگوهای تاریخ شفاهی اکوسیستم نوآوری و دانشبنیان ایران، امروز با یکی از افراد اثرگذار در سرمایهگذاری و تأمین مالی این اکوسیستم گفتگو میکنیم. دکتر علی ناظمی عضو هیئتعلمی دانشکده اقتصاد دانشگاه خوارزمی و معاون سابق سرمایهگذاری صندوق نوآوری و شکوفایی است و اکنون در حوزه تأمین مالی و سرمایهگذاری اکوسیستم استارتاپی و دانشبنیان مشاوره میدهد. امیدوارم بهویژه درباره تجربههایی که در سرمایهگذاری و تأمین مالی شرکتها داشته، گفتگوی خوبی داشته باشیم. در بسیاری از کارهای مهم این حوزه در دهه گذشته، از تدوین آییننامه تا اجرا، علی نقش مستقیم داشته است. علی جان، ابتدا خودت را معرفی کن. از کجا شروع کردی و چطور وارد سرمایهگذاری شدی؟ تا جایی که میدانم پیشینهات نساجی بود و بعد اقتصاد خواندی.
دکتر علی ناظمی: سلام عرض میکنم و ممنونم از فرصتی که فراهم کردید. امیدوارم برنامه خوبی باشد. کارشناسی من فنی و در دانشگاه صنعتی اصفهان بود. بعد تغییر رشته دادم و به اقتصاد رفتم. بهتدریج احساس کردم به مالی و سرمایهگذاری، بیشتر از دیگر بخشهای اقتصاد علاقه دارم. هم کارشناسی ارشد و هم دکترایم در زمینه سرمایهگذاری و تأمین مالی بوده است. تجربه کاری من هم تقریباً از سالهای ۱۳۸۶ و ۱۳۸۷ در همین حوزه بوده. سرمایهگذاری طیف گستردهای دارد، اما تمرکز من به دلایل مختلف بیشتر بر سرمایهگذاری خصوصی یا پرایوت اکویتی و سرمایهگذاری خطرپذیر یا ونچر کپیتال بوده تا معاملهگری در بازار سرمایه. طی این سالها در همین حوزه کار کردهام.
دکتر مهدی محمدی: وقتی وارد شدی، خود این مفاهیم هم در ایران چندان شکل نگرفته بود. چطور با سرمایهگذاری خصوصی و خطرپذیر آشنا شدی؟ میدانم پیش از صندوق هم تجربه تأمین مالی شرکتهای بزرگ و کوچک را داشتی. از آن دوره بگو.
دکتر علی ناظمی: معمولاً اتفاقی در زندگی ما رخ میدهد که منشأ اتفاقات بعدی میشود. اوایل دهه هشتاد، در دوره دانشجویی، استارتاپی راه انداختیم. از اولین شرکتهایی بودیم که در پارک علم و فناوری اصفهان پذیرفته شدیم و آنجا کار را شروع کردیم. به دنبال جذب سرمایه افتادیم و همین، شروع آشنایی من با ادبیات جذب سرمایه و تغییر رشته به اقتصاد شد. مفاهیمی مثل ونچر کپیتال و فاندریزینگ جدید بودند، ولی داشتند شکل میگرفتند. با سرمایهگذارانی مذاکره میکردیم که بعدها فهمیدم در دسته فرشتگان کسبوکار قرار میگیرند. آن زمان فقط شنیده بودیم آدمهای ریسکپذیریاند و باید سراغشان برویم. استارتاپ ما در دو دور جذب سرمایه کرد. سؤالهای زیادی داشتیم و بلد نبودیم؛ باید خودمان کشف میکردیم ارزشگذاری چطور انجام میشود، چقدر سهم بدهیم و چه رابطهای با سرمایهگذار داشته باشیم. این سؤالها هنوز هم مطرحاند. آن تجربه محرک ورود من به این حوزه شد. استارتاپ خیلی زودتر از انتظارم شکست خورد. پنج نفر بودیم و با مهاجرت تعدادی از اعضای تیم، سال ۱۳۸۵ آن را تعطیل کردیم. اما تجربهاش برای من ماند؛ هم برای رفتن به علوم انسانی و هم برای ورود به سرمایهگذاری و مالی. تمرکزم بر سرمایهگذاری خصوصی هم از همانجا آمد.
دکتر مهدی محمدی: بعد از آن، پیش از صندوق، برای موردی مشخص مشاوره سرمایهگذاری دادی؟
دکتر علی ناظمی: هفت، هشت سال در نهادهای مالی و سرمایهگذاری، روی حوزههای متنوع کار کردم. منظورم واقعاً شرکتداری است؛ سرمایهگذاری میکردی، کرسی هیئتمدیره میگرفتی و با دغدغههای شرکت آشنا میشدی. تجربه خوبی بود، چون کار سرمایهگذاری خصوصی و خطرپذیر، صرفاً مالی نیست. در معاملهگری بیشتر با عدد و روند سروکار داری؛ از رویکرد منفعل تا تحلیل تکنیکال و بنیادی ممکن است پیش بروی، اما معمولاً وارد جزئیات اداره شرکت نمیشوی. در سرمایهگذاری خصوصی دقیقاً وارد فعالیت شرکت میشوی. آنجا قانون تجارت، محیط کسبوکار، حاکمیت شرکتی و اثر ذینفعان بر منافع شرکت جدی میشود. میفهمی عدم تقارن اطلاعات میان کارآفرین و سرمایهگذار چقدر میتواند مسیر شرکت را منحرف کند. آدمها هرکدام چیز متفاوتی را حداکثر میکنند و کنار هم بودنشان لزوماً اهداف شرکت را حداکثر نمیکند. باید بازی را طوری طراحی کرد که شرکت به هدف نهایی برسد. اینها پیچیدگیهای کار است و به نظرم همین، سرمایهگذاری خصوصی را سختتر، جذابتر و دارای سودآوری بالاتر میکند. شاخصهایش را که با نزدک یا بازارهای دیگر مقایسه میکنی، گاهی یکونیم تا دو برابر بازدهی میبینی. از سال ۲۰۰۰ این روند در دنیا جدی شد. آمریکاییها در آن قوی بودند؛ شرکتهای اروپایی را خریدند، بزرگ کردند، به بورس بردند و سراغ شرکت بعدی رفتند. در این حوزه به مجموعهای از مهارتها، از قانون تجارت و شناخت محیط کسبوکار تا حاکمیت شرکتی و مسائل فنی، نیاز داری. این مجموعه دید کلانتری میدهد و جذابیت کار برای من از همینجا شروع شد.
دکتر مهدی محمدی: در قانون حمایت از شرکتهای دانشبنیان، نشانههای پررنگی از سرمایهگذاری خطرپذیر نمیبینیم؛ سرمایهگذاری خصوصی هم تقریباً مطرح نبود. با این حال، تو معاون سرمایهگذاری صندوق شدی؛ بخشی که پیش از آن تقریباً غیرفعال بود و در حد چرخ پنجم عمل میکرد. الزام قانونی روشنی هم نداشت و فقط در آییننامههای صندوق اشارههایی بود. با زمینی بکر، یا شاید بایر و پرچاله، روبهرو شدی که اول باید آمادهاش میکردی. ورودت به صندوق و تصور اولیهات از مسئله چطور بود؟
دکتر علی ناظمی: بعد از تصویب قانون و شکلگیری صندوق و نهادهای سرمایهگذاری خطرپذیر، با این مجموعهها همکاری داشتیم. از بیرون یکی از انتقادهایم به صندوق این بود که تبدیل به بنگاه پرداخت تسهیلات شده است.
دکتر مهدی محمدی: همه ما از بیرون همین را میگفتیم.
دکتر علی ناظمی: در دو مقطع امکان همکاری من با صندوق فراهم شد. بار اول فکر میکنم اواخر ۱۳۹۳ یا ۱۳۹۴، در دوره دکتر سلطانی و زمان شکلگیری مقررات صندوق بود. جلسههایی داشتیم، ولی به دلایلی عملیاتی نشد. دوباره از بیرون عملکرد صندوق در سرمایهگذاری را دنبال میکردم. حس میکردم کار سختی است. دیده بودم بنیادها و شرکتها و صندوقهای دولتی، وقتی وارد سرمایهگذاری میشوند، بعد از چند سال با مجموعهای پیچیده از پروندههای حقوقی و سرمایهگذاریهای مختلف روبهرو میشوند. بخشی از سبد به دلایلی غیرقابلتوجیه تشکیل شده و بخشی هم موفق بوده، اما چون نتوانستهاند خروج کنند، گرفتار شدهاند. در قانون مینویسیم بعد از پنج یا هفت سال باید خارج شوید، ولی عملاً نمیشود و دولت با تعداد زیادی کرسی هیئتمدیره و شرکتداری میماند.
دکتر مهدی محمدی: ویسیهای بورسی ما هم همین مشکل را دارند.
دکتر علی ناظمی: دقیقاً. همیشه برایم سؤال بود چطور این اتفاق میافتد. بار دوم در سال ۱۳۹۷ موضوع همکاری مطرح شد. صندوق فرصتی استثنایی در اختیارم گذاشت، چون حوزه سرمایهگذاریاش بکر بود و واقعاً باید بابت همین ممنون بود. خیلی وقتها وارد جایی میشوی و تمام وقتت صرف رفعورجوع گذشته، مراجعهها و پاسخگویی میشود. اینجا اتفاق ویژهای نیفتاده بود. دفتری که تحویل گرفتم مدتها مسئول نداشت. دو، سه نفر مستقر بودند و کارهایی میکردند. صندوق در چهار، پنج شرکت هم سرمایهگذاری کرده بود، ولی کل پرداختی عددی زیر یک میلیارد تومان بود. تا حدی طبیعی بود؛ صندوق در دوره استقرار بود و آییننامه و ضوابط نوشته میشد. این برای من فرصت خوبی بود که درباره نحوه اجرای کار فکر کنم. بسیار خوشحالم که چنین فرصتی داشتم و آن را یکی از اقبالهای زندگیام میدانم.
دکتر مهدی محمدی: پیش از پرداختن به کارهای صندوق، اکوسیستم تأمین مالی آن زمان را چطور میبینی؟ صندوقهای پژوهش و فناوری و چند سرمایهگذار خطرپذیر داشتیم. سراوا هم با رفتار و سرمایهگذاریهایش فضایی ایجاد کرده بود. نقش سراوا، صندوق توسعه تکنولوژی و دیگران را چطور ارزیابی میکنی؟
دکتر علی ناظمی: اول، شکلگیری ادبیات مهم بود. تصورم این است که در این حوزه زود به جریان جهانی پیوستیم؛ از معدود حوزههایی بود که با فاصله زمانی نسبتاً کمی واردش شدیم. کشورهای اطراف از ما عقبتر بودند. عربستان نهادی به نام اسویسی دارد که تقریباً معادل صندوق ماست و دیرتر شروع کرد. در قطر، امارات و ترکیه هم آن زمان به اندازه ما قانون و بازیگر توسعهیافته نداشتند. ورود سراوا اتفاق کوچکی نبود؛ تجربه بینالمللی داشت. یکی از بزرگترین ضعفهایی که بعداً در صندوق با آن مواجه شدم این بود که اکوسیستم بالغ و آموزشدیده و بازیگر ماهر کافی نداشتیم. سرمایهگذاری خطرپذیر پیچیده است و بازیگر حرفهای میخواهد؛ در دنیا هم چنین افرادی زیاد نیستند. مدیریت سرمایه، یا جیپی بودن، یک فن است و علاوه بر دانش و تجربه، به توانایی و مهارت فردی نیاز دارد. سراوا فرهنگ ویسی را آورد و افرادی آنجا بودند که این ویژگیها را داشتند. شناسایی فرصتها و دیدن تیمهای مختلف شور ایجاد کرد. میتوانستند منتور خوبی باشند، دست تیم را بگیرند و افقش را بلندتر کنند؛ توضیح بدهند بازده ده، بیست یا سیبرابری یعنی چه و ادبیات «چند ایکس» را جا بیندازند. سراوا، صندوق توسعه تکنولوژی و تکتک کسانی که در آنها یا بهعنوان فرشته کسبوکار سرمایهگذاری کردند، اثر بزرگی گذاشتند. تعداد چهرههای اصلی شاید کمتر از ده نفر بود، ولی اثرشان امروز دیده میشود. ده سال پیش باور نمیکردیم این پلتفرمها چنین نقشی پیدا کنند که با یک روز اختلال اینترنت، از راه مختل شدن خرید و کارهای روزمره، اهمیتشان را بفهمیم. این حس خوبی است که از دنیا عقب نبودیم.
دکتر مهدی محمدی: منظورم هم همین است که صندوق در سرمایهگذاری خطرپذیر و خصوصی از جریان درون اکوسیستم عقب مانده بود. چهار، پنج سال پیش از مسئولیت تو و تقویت آییننامهها، اکوسیستم مستقل از پول دولتی کار میکرد؛ رهنما، سراوا و دیگران سرمایهگذاری کرده بودند. این اتفاق خوبی بود. وقتی وارد صندوق شدی، نگاهت به مسئله سرمایهگذاری چه بود و چه کارهایی را مهم میدانستی؟
دکتر علی ناظمی: نکته کلیدی را خودت گفتی: این اکوسیستم داشت کار خودش را میکرد. سؤال اول من این بود که اصلاً چرا دولت باید وارد شود؟ خیلی وقتها حضور دولت را پیشفرض میگیریم، اما باید بپرسیم اگر وارد میشوم، کدام مسئله موجود را حل میکنم تا اکوسیستم سریعتر جلو برود؟ باید شکست بازار یا شکست سیستمی وجود داشته باشد. وقتی به مبانی نظری برمیگردی، چند شکست میبینی. یکی عدم تقارن اطلاعات است؛ شرکت مدعی ایده نوآورانه، اطلاعاتی درباره ایدهاش دارد که سرمایهگذار هیچوقت به همان اندازه به آن دسترسی ندارد. این با ساخت کارخانه سیمان فرق دارد که نمونههای متعدد و متخصص شناختهشده دارد. دیگر اینکه با عدم اطمینان مواجهی، نه صرفاً ریسک. کمبود منابع مالی هم هست؛ این شرکتها نمیتوانند مثل بقیه از بانک تسهیلات بگیرند. بانک گذشتهنگر است، درحالیکه استارتاپ آیندهنگر است. در نهایت هم در اقتصادی رانتی هستیم که گزینههای سرمایهگذاری جذاب دیگری دارد. نظریه میگوید شرکت برای چیره شدن بر رقیب نوآوری میکند. اگر بتوانی با پرداخت مالیات کمتر یا گرفتن ارز تخصیصی بر رقیب غلبه کنی، چرا نوآوری کنی؟ هر ابزار و رویکردی که وارد این بازی میشود باید یکی از این مسائل را حل کند، وگرنه به درد نمیخورد. مخالفت و بحث من با سرمایهگذاری مستقیم هم از همینجا بود. اگر کنار بنگاه بنشینم، کدام عدم تقارن اطلاعات حل میشود؟ چه کسی گفته از سراوا بهتر میتوانم با شرکت گفتگو کنم؟ ما در صندوق پانزده یا بیست کارشناس داریم، نه افرادی با توانایی نامحدود. در کاهش عدم اطمینان چه میکنیم که بخش خصوصی نمیتواند؟ با این نگاه ابزار طراحی کردیم. خط قرمز این بود که کنار هر ابزار نوشته شود چرا و چگونه یکی از موارد ششگانه شکست بازار را رفع میکند. ابزارها را هم بر چرخه عمر شرکتها منطبق میکردیم، چون شدت و نوع شکست در هر مرحله فرق دارد. باید معلوم میشد در این بخش چرخه، هدف اصلی چیست و کدام مسائل دیگر هم پوشش داده میشود. مثلاً آن زمان سه، چهار سکوی تأمین مالی جمعی راه افتاده بود؛ چهار مجوز صادر و سه سکو فعال شده بودند و تعداد طرحها هم بسیار کم بود. با بازار امروز خیلی فاصله داشت. باز پرسیدیم شکست این بازار کجاست؟ آیا باید خود صندوق سرمایهگذار شود و طرحها را پر کند یا مسئله دیگری را حل کند؟ صندوق منابع مازاد داشت و ساده بود بگوییم هر طرح دانشبنیانی که روی سکو آمد، بخشی از سرمایهاش را ما میدهیم. حتی عملکرد ظاهری بهتری نشان میدادیم، اما این گزینه را انتخاب نکردیم. تصورم این بود که مشکل، عدم اطمینان مردم است و باید بخشی از زیان را ضمانت کنیم. آن روز تا هشتاد درصد زیان را پوشش میدادیم.
دکتر مهدی محمدی: الان دیگر اصل و فرع را هم ضمانت میکنند.
دکتر علی ناظمی: نکته همین است که کار با آن ایده شروع شد. فکر میکنم در نهایت به حدود ده، دوازده ابزار رسیدیم. در چارچوب دولتیِ سخت و کمانعطاف، باید برای هر ابزار دستورالعمل، قرارداد، فرایند، سامانه و کاتالوگ میساختیم تا همه متقاضیان بدانند چه خدمتی هست و چطور به آن دسترسی دارند.
دکتر مهدی محمدی: درباره مهمترین ابزارها توضیح بده؛ یکی تأمین مالی جمعی بود، دیگری همسرمایهگذاری. چه چیزهایی داشتید؟
دکتر علی ناظمی: شروع ما از همسرمایهگذاری بود. ایده منحصربهفردی نبود و در دنیا اجرا میشد. در آمریکا نهاد تقریباً متناظر ما، اسبیای، بهجای سرمایهگذاری مستقیم در شرکت، تعدادی شرکت سرمایهگذاری کسبوکار کوچک یا اسبیآیسی را تأیید میکند؛ اگر درست به یاد داشته باشم حدود سیصدوبیست شرکت بودند. میگوید اینها متخصصاند و با نسبتهایی مثل یکبهیک و در چارچوب مشخص، با آنها همسرمایهگذاری میکند. چرا دولت اینطور پول میآورد؟ چون میخواهد صدها مدیر سرمایه حرفهای داشته باشد. خودش بازار را خراب نمیکند و جای بخش خصوصی را نمیگیرد. دولت اگر مستقیم پول بیاورد، معمولاً راحتتر از سراوا و رهنما با شرکت توافق میکند و شرکت میگوید بهجای بخش خصوصی از دولت بگیریم. همچنین، تخصص هر اسبیآیسی در زیستفناوری یا فناوریهای مالی، عدم تقارن اطلاعات را کمتر میکند. به آنها خط اعتبار میدهند که سرمایهگذاری کنند. ما از این تجربه استفاده کردیم و دیدیم ظرفیت روز اولمان صندوقهای پژوهش و فناوری است؛ حدود بیستوچند صندوق داشتیم. گفتیم هرکدام حوزه فعالیتش را انتخاب کند و در یک فرایند، اعتبار بگیرد. مثلاً صندوقی صد میلیارد تومان اعتبار دارد و میتواند با نسبتهای یک، دو، سه یا چهار سرمایهگذاری کند. شرکت متقاضی به صندوق پژوهش و فناوری مراجعه و با آن مذاکره میکرد. اگر توافق میشد، طرح به ما میرسید و طبق اعتبار و نسبت انتخابشده، پول تزریق میکردیم. اختیار تشخیص طرح را از خودمان گرفته بودیم. به نظرم یکی از جاهایی که در سرمایهگذاری فساد میآورد همین تشخیص است؛ در وام ضمانت میگیری، اما در سرمایهگذاری میتوانی بگویی این طرح خوب است و آن یکی بد. سعی کردیم سامانه شفاف باشد: چه کسانی پول گرفتهاند، در چه شرکتهایی سرمایهگذاری شده و هر صندوق چقدر اعتبار دارد. کار طراحی و اجرا شد و به نظرم خوب بود. امروز میتوانم نقدش هم بکنم؛ نقاط قوت و ضعف داشت. اجرای آن هم ساده نبود: قرارداد حقوقی پیچیده، آموزش تکتک صندوقهایی که بیشترشان سابقه سرمایهگذاری نداشتند و الزاماتی که نهادهای نظارتی به قرارداد ما تحمیل میکردند. اما عدم تقارن اطلاعات را از صندوق نوآوری دور میکرد، با اهرم یک تا چهار عدم اطمینان و کمبود منابع را کاهش میداد. صندوق پژوهش و فناوری یک واحد میگذاشت و ما تا چهار واحد میآوردیم. برای بخشی از چرخه عمر جذاب بود.
دکتر مهدی محمدی: یادم هست آن زمان دبیر ستاد بودم و از نخستین پروژههایی که برای همسرمایهگذاری آمد، با معرفی ستاد ما و در حوزه هوش مصنوعی بود. مسئله کلیدی این است که وام و بانکداری در ایران سابقه و آییننامه و وثیقه شناختهشده دارد، اما این ابزارها تقریباً سابقه نداشتند. مسائل حقوقی و قانونی زیاد بود و هنوز هم مشاور حقوقی خوب برای قراردادهای ویسی و پیای کم است؛ شاید به تعداد انگشتان یک دست. چالشهای اصلی این سرمایهگذاریها چه بود و چه چیزهایی باقی است؟
دکتر علی ناظمی: چالش بخش خصوصی با بخش دولتی، نیمهدولتی و خصولتی فرق دارد. برای خصوصی، بزرگترین مسئله قانون است. قانون تجارت بستر مناسبی برای مشارکت نمیدهد؛ بهویژه ویسی که نوع خاص و بسیار پیچیدهتری از سرمایهگذاری خصوصی است. بعد از حدود یک سال، پیگیری این مسئله را شروع کردیم، اما فرایند اصلاح قانون بسیار پیچیده است. قانون باید حقوق و مسئولیت طرفین را دقیق بیان کند، ولی قانون تجارت ما مثل لباسی است که برای همه دوخته شده؛ فرقی نمیگذارد پنج نفر دوست و همکار شرکت میزنند یا افرادی ناآشنا که یکی پول و دیگری تخصص میآورد. مجبور میشوی سراغ قرارداد سهامداران، ماده ۱۰ و ظرفیتهای قوانین دیگر بروی. وکیل خوب کسی شده که از میان قانون تجارت و سایر قوانین، قراردادی بسازد که دغدغه همه را پوشش دهد. سرمایهگذار نگران است کارآفرین مهاجرت کند، پول را جای دیگری ببرد یا خارج از مسیر پروژه مصرف کند. باید روشن باشد اگر تغییر مسیر دادیم چه کنیم. کارآفرین هم میگوید دارایی اصلی استارتاپ نیروی انسانی است؛ استخدام، اخراج و منابع انسانی باید در اختیار من باشد. من پروژه را جلو میبرم و باید بتوانم تشخیص بدهم کدام بخش بودجه بیشتر یا کمتر میخواهد. قانون این مسئولیتها را خوب تفکیک نمیکند و همه چیز به هیئتمدیره و نسبت سهام برمیگردد. راههایی مثل سهام ممتاز هست، اما رسیدن به مقصد را پرهزینه و زمانبر میکند و نتیجه هم همیشه روشن نیست. وقتی فرصت سرمایهگذاری سادهتری داری، به همان سمت میروی. در بخش دولتی، مسئله این است که سرمایهگذاری باید متناسب با هر مورد طراحی شود، اما وام مثل خط تولید است: قرارداد مشخص و تأییدشده را جلو مشتری میگذاری و او هم معمولاً بدون خواندن امضا میکند. آیا تا حالا توانستهای از بانک بخواهی بندی از قرارداد وام را حذف یا اضافه کند؟ در سرمایهگذاری شریک میگیری و مذاکره لازم است. ناظر در وام، گزارش ارزیابی و قرارداد و ضمانت را میبیند و پرونده روشن است. در سرمایهگذاری میپرسد چرا قرارداد این شرکت با دیگری فرق دارد و میخواهد ثابتش کنی. اگر ثابتش کنی، بخش بزرگی از شرکتهای خوب را از دست میدهی؛ قرارداد دیگر قابلمذاکره نیست و انتخاب معکوس میکنی. یکی از مزیتهای همسرمایهگذاری این بود که قرارداد اصلی را صندوق عامل با شرکت میبست و مذاکره با آنها بود. در سرمایهگذاری، از ارزشگذاری تا تفکیک حقوق و مسئولیتها، نماینده هیئتمدیره، تعهدات آتی بیمه و مالیات و میزان دخالت در تصمیمگیری، همگی مسئلهاند. پایه اصلی این چالشها به چارچوب قانونی برمیگردد.
دکتر مهدی محمدی: سازوکارهای تأمین مالی در مراحل مختلف متنوعاند؛ از فرشتگان کسبوکار و گاهی تأمین مالی جمعی در ابتدای زنجیره تا ویسی، پیای و روشهای دیگر و در انتها عرضه اولیه. تا جایی که یادم است، در دوره تو تقریباً در همه این زنجیره کار شد. نقاط عطف کلیدی را توضیح میدهی؟ بهخصوص میخواهم بعد از مرور زنجیره، بیشتر به عرضه اولیه برسیم؛ چالشهایی که با بورس و فرابورس داشتید و تلاشهایی که در معاونت و صندوق شد تا اولین عرضه اولیه استارتاپی انجام شود. کجا موفقتر بودید و کجا به نتیجه مورد انتظار نرسیدید؟
دکتر علی ناظمی: ایده اصلی این بود که بازیگر خصوصی را بشناسیم و کمبود منابعش را برطرف کنیم. در همسرمایهگذاری، بازیگر اصلی صندوق پژوهش و فناوری بود. در مدلهای بعدی گفتیم بازیگر اصلی شرکت سرمایهگذاری خطرپذیر است؛ او را میشناسیم و منابع در اختیارش میگذاریم، نه اینکه خودمان جای او کار کنیم. در ابتدای زنجیره هم با شتابدهندهها همین کار را کردیم. گفتیم بر اساس عملکرد گذشتهشان خط اعتبار بگیرند. دیگر خود ما ایدههای داخل شتابدهنده را ارزیابی نمیکردیم؛ فرم میآمد و پول پرداخت میشد. در فاصله کوتاهی بیش از صد ایده به این مسیر آمد. کمی جلوتر، همسرمایهگذاری با اندازه مبالغش، دور اول سرمایهگذاری یا سری A را پوشش میداد. البته از نظر من، بیش از آنکه کاملاً ویسی باشد، مأموریتمحور جلو میرفت؛ در جمعبندی میشود دربارهاش صحبت کرد. از میانه سری A تا سری B یا C و انتهای مراحل اولیه، سراغ صندوقهای بورسی رفتیم. تقریباً همه مخالف بودند؛ سه، چهار صندوق تشکیل شده بود و عملکردشان نزدیک به صفر بود، اما فکر میکردم میتوانند کمک کنند. بعد برای شرکت بزرگتر، ظرفیت صندوقهای سرمایهگذاری خصوصی را دنبال کردیم. تأمین مالی جمعی را هم بهدلیل ساختار دستورالعمل سازمان بورس، در میانه زنجیره میدیدم؛ برخلاف جایگاه ابتدای زنجیره که در دنیا برایش مطرح است.
دکتر مهدی محمدی: من از نظر ادبیات آن را ابتدای زنجیره میگذارم، ولی در ایران واقعاً در میانه است.
دکتر علی ناظمی: بعد سراغ اوراق نوآوری برای شرکتهای بزرگتر و بورسی رفتیم. با بورس توافق کرده بودیم اوراق صکوک با نماد «نوآور» منتشر شود و به شرکت کمک کنیم. اواخر حضور من در صندوق شروع شد و خوشبختانه خوب راه افتاده و ادامه دارد. ابزارها در سراسر زنجیره جاگذاری شدند و داخل هرکدام هم تنظیمات متفاوت داشتیم. مثلاً ویسی بورسی با سرمایه بزرگتر و تیم تخصصیتر را بیشتر به سری A هدایت میکردیم و جایی هم میگفتیم به سرمایهگذاری بذری نزدیک شوید.
دکتر مهدی محمدی: در سیاستگذاری معمولاً تعارضی میان بازیگران داخل حوزه و نهاد بیرونی سیاستگذار وجود دارد. اینجا هم صندوقهای پژوهش و فناوری، ویسیها و صندوقهای بورسی از یک طرف و صندوق نوآوری یا معاونت علمی از طرف دیگر بودند. اختلافها مربوط به شخص تو نیست و بخشی از ذات سیاستگذاری است. این تعارضها چه بود و راهحلش چیست؟ بخشی هم تعارض منافع است؛ هر صندوق منافع خودش را میبیند و سیاستگذار باید منافع ملی و شرکتها را ببیند. چطور میتوان نقطه اشتراک ساخت؟
دکتر علی ناظمی: دلیلش همان تعارض منافع است؛ او چیزی را حداکثر میکند و من چیز دیگری را. راهحل، طراحی بازی است تا حرکت هرکدام، منافع دیگری را هم بیشتر کند. فکر میکردم همسرمایهگذاری چنین ظرفیتی دارد. او یک واحد میآورد، من چهار واحد میآورم؛ کارمزد مدیریت و سهمی از سود هم میگیرد. کارمزد مدیریت دو درصد بود و اگر سود از حدی بالاتر میرفت، بیست درصدش به عامل میرسید. روی کاغذ باید کار میکرد؛ رفتار او در جهت منافع من قرار میگرفت. اما چرا در واقعیت خوب کار نمیکرد؟ مطالعهای از صندوق سرمایهگذاری اروپا در سال ۲۰۱۸ خواندم که خیلی چیزها را برایم روشن کرد. ایآیاف در کشورهای کوچکتر اروپا نقش سرمایهگذار یا مدیر سرمایه را هم ایفا میکند؛ مثلاً در ترکیه صندوقهایی ایجاد کرده بود و هم پول و هم مدیر آورده بود. خودش را با آمریکا مقایسه میکرد و میپرسید مشکل ما کمبود منابع نیست؛ حاضریم پول بیشتری بدهیم، پس چرا پول وارد شرکتها نمیشود؟ چرا به استارتاپ ده واحد تعهد میکنیم و دو سال بعد فقط چهار واحد پرداخت شده است؟ ما هم در صندوق دقیقاً تحت فشار بودیم که چرا پول کم خارج میشود. نتیجه مطالعه این بود که ویسی را باید با انجام دادن یاد گرفت و بازار ما بالغ نیست؛ باید از کسانی که این کار را بلدند یاد بگیریم. وقتی اتحادیه اروپا در مقایسه با آمریکا چنین مشکلی دارد، من هم نمیتوانستم ادعا کنم بازارمان بالغ است. بازارِ شکلنگرفته یعنی بازیگر بالغ کافی نداریم. اما برخی بازیگران خود را حرفهای میدانستند. در صندوقهای ویسی بورسی هم سازمان بورس شرط گذاشته بود مدیر صندوق نهاد مالی، مثلاً سبدگردان یا شرکت مشاوره سرمایهگذاری، باشد. دو سال و نیم جلسه و رفتوآمد کردیم تا قانعشان کنیم و در نهایت از ظرفیت قانون جهش تولید استفاده شد. میگفتند چه کسی در سرمایهگذاری حرفهایتر از سبدگردان ماست؟ ما باید توضیح میدادیم این نوع سرمایهگذاری فرق دارد؛ معاملهگری نیست. سرمایهگذاری پنجساله، کرسی هیئتمدیره، گزارشگیری و اداره مجمع میخواهد. طبیعی بود آن بازیگر از اینکه میگفتیم این نوع کار را بلد نیست، ناراضی باشد. اگر پنجاه سراوا یا رهنما داشتیم، میشد گفت بازار ویسی داریم. آن وقت با چند مدیر حرفهای توافق میکردیم که در چه حوزههایی سرمایهگذاری کنند؛ مثلاً هوش مصنوعی برای ما اولویت دارد و در آن اهرم بیشتری میدهیم و در بعضی حوزهها اصلاً اهرمی نداریم. با ده مجموعه قرارداد میبستیم و کار میکردیم. اما وقتی بازار چنین نیست، تعارض بیشتر میشود. البته امروز بسیاری از بازیگران به اقتضائات خاص این بازار پی بردهاند. حدود دو سال بعد هم با شریف و چند گروه آموزشی وارد طراحی دوره کارشناس ویسی شدیم و صندوق هشتاد درصد یارانه میداد. خوشبختانه جا افتاد، هرچند دوره اول سخت شکل گرفت.
دکتر مهدی محمدی: درباره بورس و عرضه اولیه شرکتها بگو؛ بهویژه تپسی که پیشقدم ورود استارتاپها شد. چالشها چه بود و چطور حل شد؟ در آخر هم ارزیابی مثبت یا منفی خودت از این مسیر را بگو.
دکتر علی ناظمی: خودت کار دولتی کردهای؛ لزوماً کسی نمیخواهد مانع شود، اما سازوکار یک بخش میتواند جلوی اتفاق دیگری را بگیرد. خودت را جای سازمان بورس بگذار. میگوید متولی سهامدار خرد هستم و باید مطمئن باشم شرکتی که روی تابلو میآید و مردم سهامش را میخرند، حداقل استانداردها را دارد. طرف مقابل استارتاپ است. شرکت دارویی پول میدهد دستگاه میخرد و تولید میکند، اما استارتاپی مثل اسنپ یا تپسی شبکه میسازد. بازار دوطرفه پلتفرمی بسیار پیچیده است؛ برای شبکه کارآمد باید تعداد کافی کاربر و راننده داشته باشی. وجود این تعداد، معادل یک خط تولید خوب است. برای ساخت آن باید هزینه و تبلیغ کنی. در استاندارد حسابداری، پولِ پرداختی هزینه بازاریابی است؛ اما شرکت میگوید این هزینه را میدهم تا آدمهای بیشتری برنامه را باز کنند و شبکه شکل بگیرد. این نقطه اختلاف است و برای آشتی دادنشان به ساختار و قواعد مناسب نیاز داری.
دکتر مهدی محمدی: اینکه مخارج بازاریابی دارایی محسوب شود یا هزینه، و تا چه زمانی، مسئله است.
دکتر علی ناظمی: دقیقاً. فقط پذیرفتن یک نفر هم کافی نیست؛ استاندارد حسابداری و حسابرسی و ثبت دفاتر مطرح است. در دنیا هزینه جذب کاربر را میشناسند، اما اینجا گاهی در مراجعه به متولی استاندارد، کسی نمیتواند موضوع را بهروشنی تأیید یا رد کند. بورس هم نگران میشود که اگر شرکت پذیرفته شد و شکست خورد چه کنیم؟ سازمانی که بهدلیل حاشیههای احتمالی، ناخودآگاه ابزارها را هم به سمت درآمد ثابت میبرد، با این مدل سختتر کنار میآید. هنوز هم وقتی استارتاپ به بانک یا صندوق مراجعه میکند و زیان انباشته دارد، میگویند باید تعطیل شود؛ درحالیکه ممکن است برای جذب چند میلیون کاربر و تأمینکننده هزینه کرده باشد تا دو طرف با هم تعامل کنند. علیبابای چین در سالهای ابتدایی رقابت با ایبی حتی مدل درآمدی نداشت؛ چند دور سرمایه جذب کرد و پول میسوزاند تا شبکه عرضهکننده و خریدار بسازد. بعد به این ابعاد جهانی رسید. الگو همین است، اما بازار ما به آن عادت نداشت. بورس نگاه میکرد و میگفت با معیارهای من نمیخواند: سرمایه ثبتی و دارایی و حقوق صاحبان سهام بالا نیست و جریان نقد عملیاتی هم عدد چشمگیری ندارد. دقیقاً وقتی استارتاپها میتوانستند وارد بورس شوند، بحران ۱۳۹۹ رسید. در سال ۱۳۹۸ و ابتدای ۱۳۹۹ که بازار خوب بود، موج ورود آنها هم شروع شد و استقبال میشد. تا ساختار و کارگروه درست شد و خواستند درباره صورتهای مالی به نتیجه برسند، بازار در سال ۱۳۹۹ وارد افت شد. کار بسیار سختتر شد و عرضه اولیه جرئت و شجاعت میخواست. حالا بهتدریج مسائل حل میشود و امیدوارم شرکتهای بیشتری وارد شوند.
دکتر مهدی محمدی: برای آینده، چند روند دیده میشود. با ظرفیتهایی که در قانون جهش تولید آمده، به نظر میرسد سرمایهگذاری از ویسی به سمت سیویسی میرود. نظرت درباره این روند چیست؟
دکتر علی ناظمی: گفتیم مدیران حرفهای سرمایه کماند و از طرف دیگر، منابع مالی در شرکتهای بزرگ است. باید طوری با شرکتهای بزرگ تعامل کنی که وارد نوآوری شوند. دو مسیر داریم: مدیر سرمایه حرفهای با شرکت بزرگ توافق کند، آن شرکت سرمایهگذار یا الپی شود و مدیر، نقش جیپی را بازی کند؛ مثل کاری که مکس برای ماموت کرده و از تجربههای معدودِ نسبتاً موفق است. مسیر دیگر این است که خود شرکت بزرگ صندوقی به نام سیویسی راه بیندازد و اختیار منابعش را در دست داشته باشد.
دکتر مهدی محمدی: در ایران کدام جواب میدهد؟
دکتر علی ناظمی: شرکت بزرگ بیشتر میگوید سیویسی خودم را بسازم. باز بخشی از این مسئله به قانون تجارت برمیگردد. در دنیا شرکتها منابعشان را در صندوق دیگری هم میگذارند. مثلاً اگر اسم را درست به یاد داشته باشم، ویژنفاند با مقیاس صد میلیارد دلار شکل گرفت و صندوق سرمایهگذاری عربستان سهم بزرگی از آن را تأمین کرد؛ شرکتهای بزرگی هم سرمایهگذار آن بودند و سافتبانک مدیریت میکرد. منظورم تکرار مقیاس صد میلیارد دلار در ایران نیست؛ حتی در مقیاس صد میلیارد تومان، آیا سرمایهگذار حاضر است پولش را به مدیر حرفهای بسپارد؟ از سمت سرمایهگذار میشنوی مدیر حرفهای کم است و از سمت مدیر میشنوی سرمایهگذار پول نمیآورد. تعامل شکل نگرفته و به زمان و نمونه موفق نیاز دارد. شاید ظرفیت فعلی این باشد که شرکتها سیویسی خودشان را بسازند. این با سرمایهگذار بودنشان در صندوقی دیگر تعارض ندارد؛ شرکتهای بزرگ دنیا هم همزمان هر دو کار را میکنند، مثل گوگل. ظرفیت خوبی است که سریعتر شکل میگیرد و در قانون هم به رسمیت شناخته شده. شرکتها دارند صندوقشان را ثبت میکنند و به نظرم اتفاق خوبی است.
دکتر مهدی محمدی: این سیویسیها بیشتر در کجای زنجیره نقش میگیرند؟
دکتر علی ناظمی: بیشتر در مراحل بالاتر. استارتاپ بر تخریب خلاق بنا میشود و گاهی قواعد موجود را تغییر میدهد. برای شرکت بزرگ، عبور از قواعد هزینه زیادی دارد و تا میتواند تعامل میکند. کسبوکار بزرگی دارد و اندازه سیویسی نسبت کوچکی از آن است؛ نمیخواهد فعالیت این بخش، سیستم اصلی را تهدید کند. بنابراین در ابتدای زنجیره، جایی که تخریب جدیتر و قواعد مبهمتر است، محتاطتر وارد میشود و بیشتر به سراغ شرکت کمی بزرگتر میرود. این تجربه را مثبت میدانم؛ مدیران حرفهای بیشتری هم پرورش میدهد و آنها بعداً میتوانند صندوق دوم و سوم بسازند و از دیگران منابع بگیرند.
دکتر مهدی محمدی: در دو، سه سال اخیر دو اتفاق مهم در تأمین مالی افتاد که کمتر به آنها پرداختهایم: فروش سهام تپسی به گلرنگ و فروش سهام دیجیکالا به همراه اول. دو سازوکار متفاوت بود. تپسی بورسی بود و ارزش روی تابلو داشت؛ اگر درست یادم باشد، با ارزش حدود هزاروششصد میلیارد تومانی تابلو، معامله بالاتر از تابلو و در حدود دوهزارودویست یا دوهزاروسیصد میلیارد تومان انجام شد؛ میانگین قیمت فروش سهام فرق میکرد. دیجیکالا خارج از بورس با ارزشگذاری استارتاپی مذاکره کرد؛ ابتدا صحبت چهل، بعد سی و نهایتاً [رقم نهایی نامشخص] بود. این دو تجربه ممکن است علامت بدهند که بیرون بورس بمانی، ارزشگذاری بالاتری میگیری. به نظرم ارزش تپسی خارج بورس میتوانست بیشتر، مثلاً پنج همت، باشد. این برای شرکتها علامت خوبی نیست که چرا به بورس برویم؟ صبر کنیم و بیرون بفروشیم. البته خروج استارتاپ هم معمولاً از مسیر عرضه اولیه یا ادغام و تملیک است. ارزیابیات از این دو تجربه چیست؟
دکتر علی ناظمی: هر دو بسیار مهم بودند. اگر میپرسیدی یکی از اشکالات جدی اکوسیستم چیست، میگفتم خروج. کسانی ده سال قبل سرمایه گذاشتهاند و باید بتوانند خارج شوند تا پول دوباره وارد اکوسیستم شود. دیگران هم میپرسند نتیجه سرمایهگذاری چه شد و وقتی خروج نیست، وارد نمیشوند. بنابراین خروج، چه عرضه اولیه و چه ادغام و تملیک، از مهمترین اتفاقهای اکوسیستم است. در دنیا هم سهم غالب خروج با ادغام و تملیک است و عرضه اولیه سهم کمتری دارد. شرکتها عرضه اولیه را تا حد امکان عقب میاندازند؛ مثلاً اوپنایآی همچنان دورهای بزرگ جذب سرمایه خصوصی دارد. میخواهند شرکت در فضای خصوصی به ارزش بالاتری برسد. شرکتی که زود وارد بورس میشود، شاید هنوز به ظرفیت اصلی ارزشگذاریاش نرسیده باشد. پس از ورود، ذینفع تازهای به نام عموم مردم و ناظری به نام سازمان بورس پیدا میکند و رشد چندبرابری در قالب استارتاپی آسان نیست. درست میگویی؛ احتمالاً ارزشگذاری تپسی خارج بورس متفاوت میشد. اما بورس مزیتهایی هم دارد: شفافیت و صورتهای مالیِ در دسترس روی کدال، و یک نهاد واسط که جابهجایی سهام و معامله را در چارچوب مشخص امنتر میکند. نسخه واحدی نداریم که شرکت حتماً وارد بورس شود یا دیرتر برود. به نقدینگی، وضعیت شرکت، صبر سهامدار و شرایط بنیانگذار بستگی دارد. روشن است که بورس لزوماً ساختار مناسبی برای رشد نمایی و سریع ارزش نیست؛ در ساختاری بسیار منضبط، رشد دهبرابری آسان نیست. جذابیت این است که هر دو تجربه را داشتیم: تملیک شرکتی که قبلاً بورسی شده بود و تملیک شرکتی خارج از بورس. در هر دو، ضعفهای قانون تجارت، پیچیدگی معامله و مسائل متعدد خودش را نشان میدهد و ارزش بررسی دارند.
دکتر مهدی محمدی: شاید لازم باشد یک بار مفصل فقط درباره همین دو مورد صحبت کنیم. خودت درگیر فروش سهام تپسی بودی که از مهمترین معاملات استارتاپی کشور بود. من هم ابتدای کار کمی درگیر بودم. در سمت فروشنده چند سهامدار، از ستاد اجرایی و مجموعههای دیگر، داشتیم و گلرنگ میخواست سهام را تملک کند؛ دستکم آن بخشی را که در بورس نبود. پیچیدگیها چه بود؟
دکتر علی ناظمی: خیلی میشود دربارهاش حرف زد. اول باید اعتبار این اتفاق را به میلاد منشیپور داد؛ کارآفرینی که شرکت برایش مثل فرزندش بود. با پیشینه خوب از شرکتهای بزرگ مشاوره دنیا به ایران آمد و تپسی را راه انداخت. اینکه از آن بگذرد و معامله را بپذیرد، تصمیم مهمی بود. طرف دیگر هم گلرنگ بود که با وجود بزرگی هلدینگ و نقشها و افراد متنوع، فرایند را طوری مدیریت کرد که تا مراحل پیشرفته و توافقها، اطلاعات زیادی بیرون نیامد. مدیریت چنین فرایندی پیچیده بود. عدد دقیق را باید نگاه کنم، اما فکر میکنم بیش از بیست یا بیستوپنج نسخه از قرارداد تهیه شد؛ باید مسائل زیادی پیشبینی میشد و هر بار نسخهای تغییر میکرد. در سمت فروشنده، چند بلوک با منافع متفاوت داشتیم: برکت دانشبنیان با سهام و کرسی هیئتمدیره، سهامدار کاملاً خصوصی، بنیانگذاران و حتی فرشته سرمایهگذار. هرکدام چیز متفاوتی را حداکثر میکردند. طرف دیگر گلرنگ، یک هلدینگ خصوصی جاافتاده با سابقه شرکتهای بورسی و نیروهای حرفهای بود. معامله جذاب و سختی بود. میخواهم دوباره روی تصمیم کارآفرین تأکید کنم. ابتدا قرار نبود شرکت واگذار شود؛ قرار بود برای تپسی جذب سرمایه کنیم. اما به این جمعبندی رسیدند که یا باید پول معناداری به شرکت تزریق شود یا آن را به کسی بسپاریم که چنین توانی دارد. درک مهمی میخواهد که بگویی میتوانم شرکت را به همین شکل اداره کنم، اما تپسیای که دوستش دارم برای سهم بازار بزرگتر به چند هزار میلیارد تومان نیاز دارد؛ پس کسی که میتواند این پول را بیاورد، وارد شود. هم این گذشت مهم بود و هم گلرنگ که با وجود پیچیدگیها معامله را انجام داد و به نظرم سرمایهگذاری خوبی هم میکند. الگوی جذابی بود.
دکتر مهدی محمدی: آینده تأمین مالی اکوسیستم را چطور میبینی؟
دکتر علی ناظمی: برای پیشرفت جدی، چند اتفاق لازم است. اول دولت باید نقش خود را بفهمد. راهحل این نیست که هر کس پول ندارد ضمانت بگیرد و هر کس وثیقه ندارد، برایش سرمایهگذاری کنیم. ضروری بودن یک کالا برای کشور هم لزوماً به معنی ویسی بودن آن نیست. اصلاح قانون تجارت نقش مهمی دارد. بورس هم میتواند در نهادهایی که ایجاد میکند اثرگذار باشد، هرچند در دو، سه سال اخیر درگیر چالشهایی بوده و فرصت تمرکز عمیق کمتر داشته است. مهمتر از همه، رشد نهادهای خصوصی است. ویسی بدون بخش خصوصی واقعی، یادگیری از تجربههای جهانی و تعامل بینالمللی رشد نمیکند. این حوزه همزمان با روند فناوری، ابزار مالی، محدودیت قانون و محیط پیچیده کسبوکار سروکار دارد. اگر بخش خصوصی واقعی نباشد، تجربه بینالمللی وارد نشود، دولت نقش مناسب نداشته باشد و قوانین و محیط کسبوکار اصلاح نشود، اتفاق بزرگ مورد انتظار نمیافتد و الزاماً پولهای بزرگ وارد نمیشود. با این حال، موفقیتهای بسیار خوبی داشتهایم. به نظرم این حوزه از چیزهایی است که کشور میتواند به عملکرد ده سال گذشتهاش افتخار کند. امیدوارم از کشورهای دیگر عقب نیفتیم. دوست دارم صندوق توسعه ملی مثل صندوقهای توسعه کشورهای اطراف، بازیگری حرفهای شود و در فناوریهای آینده و شرکتهای بینالمللی سرمایهگذاری و خرید سهام کند. امیدوارم این اتفاق بیفتد.
دکتر مهدی محمدی: ممنونم علی جان. برای خودم از بهترین گفتگوها بود و خیلی یاد گرفتم. امیدوارم باز هم بنشینیم و صحبت کنیم. ممنون از شما که همراه بودید. سازوکارهای تأمین مالی و سرمایهگذاری اکوسیستم نوآوری و دانشبنیان، چالشها و آیندهاش را مرور کردیم. از علی ناظمی و از شما متشکرم. تا برنامه بعد شما را به خدای بزرگ میسپارم. علی جان، به رسم برنامه هدیه و یادبودی هم تقدیم میکنیم.
دکتر علی ناظمی: متشکرم، سلامت باشید.
درباره این قسمت:
- عنوان: روایت دکتر علی ناظمی
- مدت: ۱:۰۵:۱۲
- تاریخ انتشار: ۳۰ آذر ۱۴۰۴